A股三大指数集体上涨,创业板指涨近1.5%。盘面上,影视院线、数字媒体、AI语料、短剧互动游戏、AI视频、传媒涨幅居前,煤炭开采、油服工程、保险、医疗美容、航运港口、民爆概念表现不佳,位于跌幅榜前列。
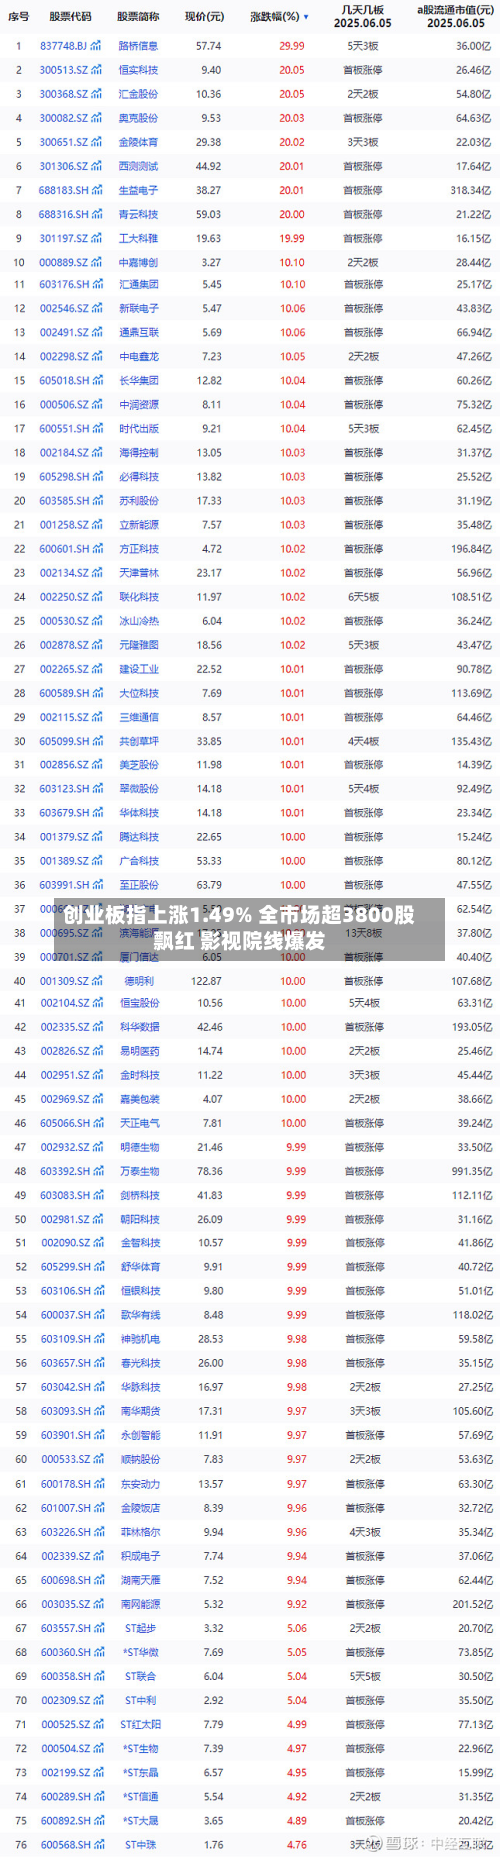
截至午间收盘,沪指上涨0.06%,报3662.81点;深成指上涨0.76%,报11229.66点;创业板指上涨1.49%,报2495.29点;科创50指数上涨1.05%,报1270.14点;北证50指数上涨0.50%,报900.22点。全市场上涨个股有3862家,下跌个股有1483家,53只股涨停。两市半日合计成交9603亿。

今日要闻
前10个月我国货物贸易进出口44.81万亿元 同比增长20%
据海关统计,今年前10个月,我国货物贸易进出口总值44.81万亿元,同比增长20%,保持了强劲增长态势。其中,出口25.99万亿元,增长17.6%;进口18.82万亿元,增长23.6%。
美伊和平又现曙光?特朗普:结束战争现积极势头 不太可能打击伊朗
美国总统特朗普周一在白宫会见卡塔尔首相之后表示,将继续实施对伊朗的封锁及“铁门”特遣行动。但他同时表示,结束伊朗战争出现积极势头,目前不太可能打击伊朗。
无惧市场情绪降温!Anthropic据悉拟于下周冲刺IPO
尽管近期全球AI股剧烈震荡,同时越来越多投资者对其预期估值持保留态度,但Anthropic仍坚持推进上市进程。据消息,Anthropic计划在下周四或周五登陆美股,推进这场备受市场期待的IPO。
面向太空算力网 “星云星座计划”发布
11月9日,2026太空云产业生态大会在合肥举行。记者在现场了解到,“星云星座计划”等我国太空云产业化成果发布。本次发布的“星云星座计划”是空天院与国内科创企业联合研发的全栈国产化太空算力网,标志着我国“太空云”生态建设迈出从技术验证走向产业化布局的关键一步。
机构观点
国金证券:煤炭板块盈利持续改善,关注估值提升
国金证券研报表示,2026年第三季度煤炭板块盈利同比增长19.8%,吨煤毛利环比增长27%,经营现金流增长32.9%,ROE温和修复。安监约束下供给弹性受限,动力煤冬储+低库存支撑价格向上;焦煤受复产偏慢与蒙煤低位支撑,但钢厂盈利承压压制涨幅。第四季度煤价中枢抬升,盈利与分红可持续性增强,红利属性深化支撑价值重估。
华泰证券:关注物理AI与SOFC产业化机遇
华泰证券研报称,11月4—5日华泰证券组织了2027年度投资峰会,在高端制造主题论坛邀请了触觉传感器、灵巧手及SOFC领域专家,围绕技术演进与产业化进展展开交流。会上重点探讨了机器人与物理世界交互所需的感知、执行及数据能力,华泰证券发现灵巧手与触觉传感器重要性日渐提升,其精度、稳定性及可靠性等具体性能指标的优化或成商业化落地的关键。此外会上还讨论了算力需求增长背景下的能源供给机遇,SOFC在园区及算力供电领域有望凭借高效、模块化部署等优势拓展应用。
中信证券:传媒行业AI商业化加速兑现,精品内容价值重估
中信证券研报称,2026年第三季度传媒行业收入同比+4.25%,毛利润同比+6.64%,主营业务保持韧性,但利润端受投资收益变化及部分公司前置投入影响有所分化。相较半年报,行业更值得关注的变化在于AI应用持续深化,商业价值开始由生产提效向业务收入、内容创新及平台变现拓展。游戏板块依托产品周期及全球化运营保持相对优势,AI已深入研发、测试及发行全流程,海外AI创作平台与世界模型进展进一步拓展中长期想象空间;营销板块率先验证AI商业化价值,AppLovin、Unity模型升级推动广告变现效率及利润增长,国内AI驱动收入、智能投放与模型服务逐步形成增量;影视院线经营环比修复,视频模型升级及创作工具完善推动AI内容向精品化、长内容及互动影游延伸,优质IP与专业制作能力的重要性进一步凸显;出版板块经营趋稳,国企改革、版权数据及AI教育拓展长期价值。展望后续,产品周期、AI商业化及IP多元开发仍是传媒行业主要成长方向,关注具备优质内容、全球化运营、技术落地及渠道资源优势的公司。
中金公司:卡位交互入口,Agent时代硬件迎创新机遇
中金公司研报表示,随着个人Agent与世界模型发布,及苹果、Meta和OpenAI等全球科技龙头硬件产品陆续落地,我们看好AI端侧硬件作为交互入口或迎价值重估,2H26-2027有望开启新一轮硬件创新浪潮。
中信证券:家电行业需求波动,龙头经营韧性凸显
中信证券研报称,受内销需求偏弱、原材料成本上涨及汇率波动等因素影响,2026年第三季度家电行业盈利能力阶段性承压。分板块看,白电收入承压但盈利保持韧性;黑电受益于全球份额提升及高端化推进,收入保持增长、毛利率改善;小家电收入增长,但盈利有所分化;厨电仍受地产后周期拖累;上游收入稳健增长。展望后续,随着内销低基数效应显现、海外销售旺季到来,以及龙头企业持续推进全球化和产品结构升级,行业经营有望边际改善,建议关注经营稳健、全球份额持续提升、盈利能力具备改善空间的龙头标的。
中信建投:高油价和AI带动下新能源高景气仍将持续
中信建投研报表示,26年在储能、AIDC整体加速下电力设备新能源行业站上新的向上周期并在业绩端得到兑现;展望2027,市场已处于较低预期,而高油价和AI带动下新能源高景气仍将持续:① AI需求和油价高涨下全球电网尤其是欧美电网将继续加大投入②前述调节成本和电网改造成本会进一步推动用电价格提升,打开储能长期需求空间。③AI推动全球用电量增速提升,低碳高密度电源(海风、SOFC、核电、燃机)重要性也将提升,数据中心供电模式转向高压化。④海外油价、气价高涨下备电需求和经济性要求下新能源车、储能等老能源替代需求显著提升。