费用类,利润类,成本类到底有哪些科目
1、费用类、利润类、成本类科目分别包括以下科目:费用类科目: 5501营业费用:代表企业在销售过程中发生的各项费用,如广告费、销售人员薪酬等。 5502管理费用:代表企业在管理过程中发生的各项费用,如管理人员薪酬、办公费用等。 5503财务费用:代表企业在财务活动中发生的各项费用,如利息支出、汇兑损失等。
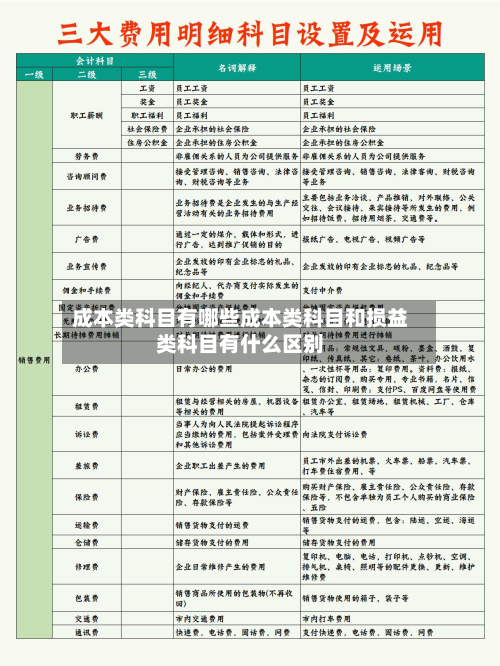
2、成本类科目: 主要涉及企业在生产过程中发生的各项成本,包括: 生产成本:企业为生产产品而发生的直接材料、直接人工和制造费用等。 4101生产成本:具体核算生产某一产品所发生的直接成本和间接成本。 制造费用:企业为生产产品和提供劳务而发生的各项间接费用,如车间水电费、折旧费等。

3、费用类科目包括销售费用、财务费用和管理费用。销售费用涉及产品销售过程中产生的各种开支,如广告宣传、销售佣金等。财务费用则涵盖了企业在筹资和使用资金过程中产生的费用,比如利息支出、汇兑损失等。管理费用则主要涉及企业管理和运营过程中的各项支出,如办公费用、差旅费等。
4、会计科目按照五类进行分类,分别为资产、负债、所有者权益、成本费用和损益。在资产类中,包括3101实收资本、3103已归还投资、3111资本公积、3121盈余公积、3131本年利润和3141利润分配。在成本费用类中,包括4101生产成本、4105制造费用和4107劳务成本。
5、会计科目主要分为五大类:资产、负债、所有者权益、成本费用、损益。在所有者权益类科目中,3101实收资本、3103已归还投资、3111资本公积、3121盈余公积、3131本年利润、3141利润分配分别代表企业所有者的投资、已偿还的投资、资本积累、留存收益等。
成本类科目有哪些
1、费用类、利润类、成本类科目分别包括以下科目:费用类科目: 5501营业费用:代表企业在销售过程中发生的各项费用,如广告费、销售人员薪酬等。 5502管理费用:代表企业在管理过程中发生的各项费用,如管理人员薪酬、办公费用等。 5503财务费用:代表企业在财务活动中发生的各项费用,如利息支出、汇兑损失等。
2、成本类会计科目主要包括生产成本、制造费用、劳务成本、研发支出和工程施工,具体说明如下:生产成本:核算企业进行工业性生产发生的各项生产成本,包括生产各种产品(产成品、自制半成品等)、自制材料、自制工具、自制设备等。
3、根据企业会计准则,成本类科目主要包括「生产成本」「制造费用」「劳务成本」「研发支出」四大类,每类科目针对不同的成本核算场景设计,具体内容与用途各有侧重,需结合企业业务类型与会计准则要求规范使用。
成本类会计科目有哪些
成本类会计科目主要包括生产成本、制造费用、劳务成本、研发支出和工程施工,具体说明如下:生产成本:核算企业进行工业性生产发生的各项生产成本,包括生产各种产品(产成品、自制半成品等)、自制材料、自制工具、自制设备等。
五个成本类会计科目:生产成本、制造费用、劳务成本、研发支出和工程施工。
成本类会计科目主要包括生产成本、制造费用、劳务成本、研发支出和工程施工。生产成本:用于核算企业进行工业性生产所发生的各项直接费用,包括直接材料、直接人工和其他直接支出。例如,生产产品所需的原材料成本、生产工人的工资等,均通过该科目归集。
五个成本类会计科目分别是生产成本、制造费用、劳务成本、研发支出和工程施工。
成本类科目包括哪些
1、会计科目中,成本类科目包括生产成本、制造费用、劳务成本和研发支出等。生产成本涵盖了生产过程中发生的各项费用,直接材料、直接工资及其他直接支出都包含在内。制造费用则指除了直接材料和直接工资外的其他生产成本,如车间的固定资产使用费和维修费等。劳务成本则是企业在提供劳务过程中发生的成本。
2、费用类、利润类、成本类科目分别包括以下科目:费用类科目: 5501营业费用:代表企业在销售过程中发生的各项费用,如广告费、销售人员薪酬等。 5502管理费用:代表企业在管理过程中发生的各项费用,如管理人员薪酬、办公费用等。 5503财务费用:代表企业在财务活动中发生的各项费用,如利息支出、汇兑损失等。
3、成本类科目分为生产成本、制造费用、劳务成本、研发支出和工程施工。生产成本是生产单位为生产产品或提供劳务而发生的各项生产费用,包括各项直接支出和制造费用。
4、按成本费用和支出的不同内容分登成本类科目可细分为生产成本、制造费用、劳务成本、研发支出和工程施工。生产成本:核算企业生产各种产品(包括产成品、自制半成品等)、自制材料、自制工具、自制设备等所发生的生产成本。